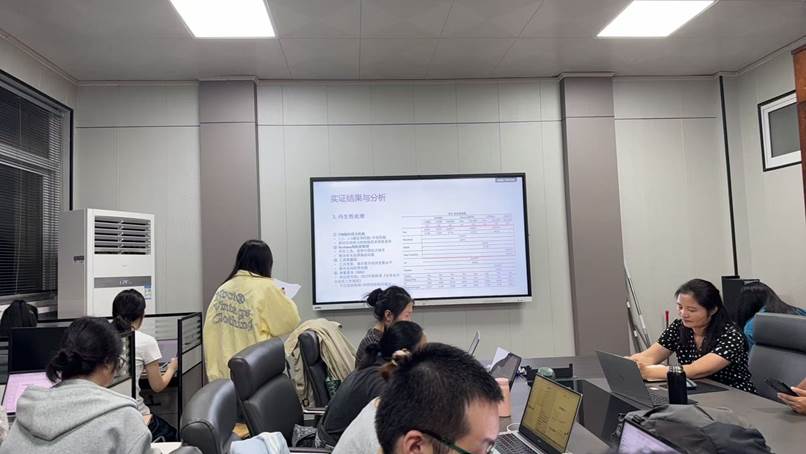
2026年10月16日,中南民族大学管理学院会计系文献阅读第二百一十三期组会顺利展开,本次文献阅读延续线上线下相结合的方式。参加会议的有翟华云老师、徐霞老师、王震老师和简晓彤老师。文献由张玉芬同学、杨孔莹同学、石帆同学和王誉若同学进行分享。
25级专硕张玉芬分享的文章是《从“名义配合”走向“主动治理”:市场竞争驱动下混合所有制国有企业的治理路径优化研究》,这篇文章的核心研究问题是:新时代国企混改更强调市场主导、法治保障下非国有资本权责利对等。基于上市国企非国有股东数据,本文以“持股比例—派出董事比例”敏感性衡量其主动治理程度。发现:非国有股东办公地市场竞争外生增强后,敏感性显著提升,既定持股比例下派出董事占比升约10.8%,由“名义配合”转向“主动治理”;派出更多董事后,更积极参会、提异议,并提升国企市场价值与经营绩效。机制上,市场竞争增强其资本维权、投资收益和异质资源获取动机,促其按“成本—收益”权衡增加董事派出。异质性表明,该效应在权利保障好、行权阻力低、获利益相关者信任,且非国有股东与国有大股东有战略文化关联、控制权制衡低、为民营企业家时更突出。结论反映“看不见的手”对深化国资国企改革的积极影响,为做强做优做大国有资本和国有企业提供政策参考,并拓展混改国企治理研究。张玉芬同学在个人思考环节认为可以研究《市场竞争压力下非国有股东参与国企治理的路径与效果研究——以格力电器为例》,翟华云老师和徐霞老师认为案例研究难以识别竞争压力背景,去掉竞争压力后题目不够新颖。
(供图:熊逸凡)
张玉芬同学分享完后,25级学硕熊逸凡同学和25级专硕刘蕾同学分别对文章进行了点评。熊逸凡同学提出可以研究市场竞争加剧以后,非国有股东开始更加主动地监督国企,那么能否由此改善国企的机会主义行为。简晓彤老师和翟华云老师认为这个选题不够新颖,可以换一个研究领域。刘蕾同学认为可以把原文改成案例研究,民营企业战略投资者与机构投资者,分析投资者行为动机。翟华云老师认为主题还不够清晰,对机构投资者的研究会偏向金融领域。王震老师提出可以把研究中心再聚焦一下。
25级专硕杨孔莹分享的文章是《上市公司财务共享:公司治理利器还是母公司掏空工具?》,这篇文章研究的核心问题是:上市公司财务共享在集团治理中具双重属性。以A股上市公司及其控股集团为对象,研究发现:财务共享加剧母公司对上市公司的掏空,却缓解其他关联方掏空。机制上,财务共享优化集团内部信息环境,扩大母公司信息优势,使代理问题严重的集团更易掏空。当法制薄弱、市场竞争不足、地区信息化水平低及关联交易委员会独立性欠缺时,财务共享更易沦为母公司掏空工具;分析师跟踪与媒体关注可抑制该行为。经济后果显示,财务共享能提升上市公司绩效、降低财务违规,但若被用作掏空工具,绩效下降34.29%、违规概率上升31.25%。研究揭示其双重属性,为数字化转型中规范财务共享提供依据。杨孔莹同学在个人思考环节提出可以研究《财务共享中心数据权限配置与中小股东保护——以XX集团为例》,对此翟华云老师提出了财务共享中心数据权限与中小股东保护的联系不够强的疑问。
杨孔莹同学分享完后,25级专硕王钦鹤同学和25级专硕李滟淳同学分别对文章进行了点评。王钦鹤同学提出可以研究研究关键管理人员如何利用其控制的企业与上市公司进行关联交易,会对上市公司绩效、合规和中小股东会产生什么经济后果?翟华云老师认为这个选题的现实意义不够强,不够新颖。建议思考一下其他研究方向。李滟淳同学认为可以研究《财务共享下,上市公司关联交易管控的作用机制与治理边界——以XX集团为例》,翟华云老师认为这个选题可以研究,但是需要进行企业调研才能进行。
26级专硕石帆分享的文章是《从悖论关系到双元能力:制造企业数字化转型全过程的模块化治理研究》,本文的核心研究问题是:制造企业数字化转型面临悖论困境,如何治理以形成能力是关键。基于模块化与双元能力,案例发现:数字战略转换阶段,企业通过生产、架构、产链模块化,形成“效率—灵活”“稳定—生成”“竞争—合作”双元能力,实现大规模与定制平衡、层级与网络过渡、差异与协同并行;数字规模化阶段,通过服务销售、生产制造、设计研发场景模块化,形成“互补—独立”“虚拟—现实”“专用—通用”双元能力,实现依附与自建平台协同、虚拟与现实融合、小模型与大模型统一。机制上,前者由液化、互补、融合构建,资源连接、松散耦合、广域联合实施;后者由溢出、重组、拓展构建,平台撬动、场景关联、知识沉淀实施。研究为制造企业运用悖论治理、实现阶段升级提供参考。在个人思考环节,石帆同学认为可以研究《数字化转型背景下管理会计控制系统对企业双元能力的影响研究——以制造企业为例》,对此翟华云老师认为管理会计控制系统对企业双元创新能力的影响可能不够直接,主题不够明确。
石帆同学分享完后,25级专硕杨凤玲同学和25级专硕孙紫嫣同学分别对文章进行了点评。杨凤玲同学认为可以研究《数据资产入表背景下制造企业财务共享中心的模块化治理与双元能力研究——以南钢股份为例》。翟华云老师认为数据资产确权问题不是由财务共享中心解决的,研究方向不够准确。孙紫嫣同学认为悖论关系和双元能力的框架迁移到母子公司之间的关系。翟华云老师认为石帆同学分享的这篇文章本身比较复杂,同学们可以下去先把论文仔细解读再进行个人思考。
26级专硕王誉若同学分享的文章是《复杂产品市场中后发企业的技术追赶最优区分路径研究:以商飞为例》,本文的核心研究问题是:复杂产品市场中后发企业技术追赶需兼顾独特性与合法性。本文引入最优区分理论,单案例剖析中国商飞C919,提出技术追赶的最优区分路径模型。研究发现:技术追赶本质是持续适应情境、动态平衡合法性与独特性的过程,按研制流程呈现三个环节悖论:设计研发的“技术合规与产品差异”、制造总装的“自主可控与资源共享”、取证交付的“标准遵循与创新突破”。企业通过“总体系统协同设计—关键系统差异互补—系统联动相辅相成”的系统逻辑积蓄二者,形成“整合—补偿—阈值”动态协奏路径。研究拓展了最优区分理论在复杂产品领域的应用边界,为后发追赶提供新证据,并助力中国企业科技自立自强。在个人思考环节,王誉若同学认为可以研究的方向是:商飞通过“关键系统差异互补”和“独特性内嵌”推动国产化替代,这个过程在供应商层面的财务表现是什么?对此,翟华云老师认为研究对象之间的关联性不强,没有解决实际问题。
王誉若同学分享完后,25级专硕李雨琪和25级专硕刘彦涵同学分别对文章进行了点评。李雨琪同学认为可以研究《复杂产品后发企业最优区分路径下的全生命周期研发成本管控研究——以联影医疗高端CT设备为例》,翟华云老师认为企业研发成本数据获取难度高。刘彦涵同学认为可以研究《最优区分视角下复杂产品制造企业技术能力的跃迁路径:以中国中车为例》,翟华云老师认为这个选题是可以写的,可以再加入一些其他方面的内容让文章不那么单薄。
第二百一十三期学术交流活动圆满结束。活动为同学们搭建了良好的交流学习平台。帮助大家系统学习文献研读的科学方法和学术论文的写作规范,也进一步开阔学术视野,促进了师生间的思想碰撞与共同成长。
责编:吕纤 审核:上传:王震